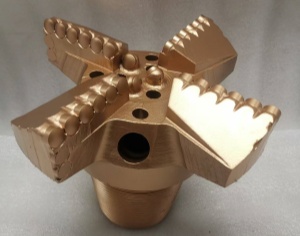
دو مقصدی بٹس کی قیمتوں کی تشکیل، سخت اور نرم تہوں کے متبادل کے لیے، لاگت کا حساب کتاب کا طریقہ
دو مقصدی بٹس کو سمجھنا
ڈرلنگ کی صنعت میں، دو مقصدی بٹس کو سخت اور نرم جیولوجیکل تہوں کے متبادل کے ذریعے مؤثر طریقے سے کام کرنے کے لیے انجینئر کیا گیا ہے۔ یہ بٹس خاص طور پر ان ایپلیکیشنز میں ضروری ہیں جہاں زیر زمین حالات غیر متوقع ہوتے ہیں، جس کی وجہ سے ڈرلنگ کے لیے ایک ورسٹائل نقطہ نظر کی ضرورت ہوتی ہے۔
قیمتوں کی تشکیل پر اثر انداز ہونے والے عوامل
دو مقصدی بٹس کی قیمت کئی اہم عوامل سے متاثر ہوتی ہے، ہر ایک مجموعی لاگت کے ڈھانچے میں اپنا حصہ ڈالتا ہے:
- مواد کا انتخاب:ان بٹس کی تیاری میں استعمال ہونے والے مواد کا انتخاب ان کی پائیداری اور کارکردگی پر نمایاں اثر ڈالتا ہے۔ اعلیٰ معیار کے کاربائیڈ اور ہیرا مواد، اگرچہ زیادہ مہنگے ہیں، اکثر سخت ماحول میں بہترین نتائج کے لیے ضروری ہوتے ہیں۔
- انجینئرنگ کی پیچیدگی:دو مقصدی بٹس کا ڈیزائن مختلف جیولوجیکل ترکیبوں کے درمیان مؤثر طریقے سے منتقل ہونے کو یقینی بنانے کے لیے پیچیدہ انجینئرنگ شامل کرتا ہے۔ اس انجینئرنگ کی پیچیدگی قیمتوں میں ایک اہم جزو ہے۔
- تیاری کے عمل:جدید تیاری کی تکنیکیں، جیسے کہ درست مشینی اور حرارتی علاج، پیداوار کے اخراجات میں اضافہ کرتی ہیں۔ تیاری کے عمل میں ہر مرحلہ بٹ کی لمبی عمر اور مؤثریت کو یقینی بنانے کے لیے اہم ہے۔
- مارکیٹ کی طلب:ڈرلنگ خدمات کی طلب میں اتار چڑھاؤ اور بٹس کی متعلقہ فراہمی قیمتوں میں تغیر پیدا کر سکتی ہے۔ زیادہ طلب اکثر قیمتوں کو اوپر کی طرف بڑھاتی ہے۔
لاگت کا حساب کتاب کا طریقہ
دو مقصدی بٹس کی لاگت کا حساب کتاب ایک جامع طریقہ کار شامل کرتا ہے جو مختلف مالی پہلوؤں کو سمیٹتا ہے۔ عام طور پر، اس کو درج ذیل اجزاء میں تقسیم کیا جا سکتا ہے:
براہ راست لاگتیں
براہ راست لاگتیں بٹس کی پیداوار سے آسانی سے منسوب کی جا سکتی ہیں اور ان میں شامل ہیں:
- خام مال:مواد کی قیمت جیسے کہ اسٹیل، کاربائیڈ، یا مصنوعی ہیروں کی۔
- محنت کے اخراجات:وہ تنخواہیں جو تیاری کے عمل میں شامل کارکنوں کو ادا کی جاتی ہیں۔
- تیاری کا اوور ہیڈ:پیداوار کے دوران ہونے والے عمومی اخراجات جو کسی مخصوص یونٹ سے براہ راست منسلک نہیں کیے جا سکتے، جیسے کہ یوٹیلیٹیز اور آلات کی قدر میں کمی۔
غیر براہ راست لاگتیں
غیر براہ راست لاگتیں، اگرچہ کم سیدھی ہیں، درست لاگت کے ماڈل کے لیے اتنی ہی اہم ہیں:
- تحقیق اور ترقی:نئے بٹ ڈیزائنز کی ترقی میں سرمایہ کاری جو مختلف تہوں میں کارکردگی کو بہتر بناتی ہیں۔
- مارکیٹنگ اور تقسیم:بٹس کو فروغ دینے اور انہیں صارفین تک پہنچانے سے متعلق اخراجات، بشمول لاجسٹکس اور نقل و حمل۔
بریک ایون تجزیہ
قیمتوں کی حکمت عملی قائم کرنے کے لیے، کمپنیاں اکثر بریک ایون تجزیے کا استعمال کرتی ہیں۔ یہ نقطہ نظر اس مقام کا حساب لگاتا ہے جہاں کل آمدنی کل لاگت کے برابر ہوتی ہے، جس سے تیار کنندگان کو یہ سمجھنے کی اجازت ملتی ہے کہ بٹس کو نقصانات سے بچنے کے لیے کم از کم کس قیمت پر بیچنا چاہیے۔
متحرک قیمتوں کی حکمت عملی
جیولوجیکل حالات اور مارکیٹ کی طلب میں تبدیلی کی وجہ سے، متحرک قیمتوں کی حکمت عملی اکثر ضروری ہو جاتی ہیں۔ اس میں حقیقی وقت کے عوامل کی بنیاد پر قیمتوں کو ایڈجسٹ کرنا شامل ہے جیسے:
- جیولوجیکل سروے:سائٹ سروے سے حاصل کردہ ڈیٹا دو مقصدی بٹس کی متوقع کارکردگی کی معلومات فراہم کر سکتا ہے، جس سے متوقع پہننے کی شرحوں اور بٹ کی لمبی عمر کی بنیاد پر قیمتوں میں ایڈجسٹمنٹ کی اجازت ملتی ہے۔
- مقابلہ تجزیہ:مقابلہ کرنے والی قیمتوں اور مارکیٹ کے رجحانات کی نگرانی یہ یقینی بناتی ہے کہ کمپنی مسابقتی رہے جبکہ اخراجات کو پورا کرے۔
کیس اسٹڈی: KBJZ دو مقصدی بٹس
اس جگہ کا ایک نمایاں مثال KBJZ ہے، ایک برانڈ جو دو مقصدی بٹ ڈیزائن کے لیے اپنے جدید نقطہ نظر کے لیے جانا جاتا ہے۔ جدید مواد اور تکنیکوں کے استعمال کے لیے ان کا عزم نہ صرف کارکردگی کو بہتر بناتا ہے بلکہ ان کی مصنوعات کو ایک مسابقتی مارکیٹ میں بہتر طور پر پیش کرتا ہے۔ اپنے اخراجات کا مؤثر طریقے سے انتظام کرتے ہوئے اور متحرک قیمتوں کی حکمت عملیوں کو اپناتے ہوئے، KBJZ ڈرلنگ کی صنعت کی متغیر ضروریات کے مطابق ڈھال سکتا ہے۔
نتیجہ
خلاصہ یہ کہ، دو مقصدی بٹس کی قیمتوں کی تشکیل سخت اور نرم تہوں کے متبادل کے لیے مواد کی قیمتوں سے لے کر متحرک مارکیٹ کے عوامل تک پیچیدہ غور و فکر شامل کرتی ہے۔ ان عوامل کو سمجھنا ان تیار کنندگان کے لیے ضروری ہے جو مسابقتی اور پائیدار قیمتوں کے ماڈل قائم کرنے کا ارادہ رکھتے ہیں۔