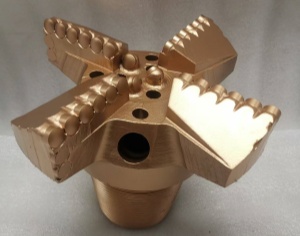
Alternatif Sert ve Yumuşak Katmanlar için İki Amaçlı Uçların Fiyatlandırma Bileşimi, Maliyet Hesaplama Yöntemi
İki Amaçlı Uçları Anlamak
Kuyu açma endüstrisinde, iki amaçlı uçlar, alternatif sert ve yumuşak jeolojik katmanlar arasında verimli bir şekilde çalışacak şekilde tasarlanmıştır. Bu uçlar, yer altı koşullarının öngörülemez olduğu uygulamalarda özellikle önemlidir ve delme işlemlerine çok yönlü bir yaklaşım gerektirir.
Fiyatlandırma Bileşimini Etkileyen Faktörler
İki amaçlı uçların fiyatlandırması, her biri toplam maliyet yapısına katkıda bulunan birkaç kritik faktörden etkilenmektedir:
- Malzeme Seçimi:Bu uçların üretiminde kullanılan malzemelerin seçimi, dayanıklılıkları ve performansları üzerinde önemli bir etkiye sahiptir. Yüksek kaliteli karbür ve elmas malzemeler, daha pahalı olmalarına rağmen, zorlu ortamlarda optimal sonuçlar için genellikle gereklidir.
- Mühendislik Karmaşıklığı:İki amaçlı uçların tasarımı, çeşitli jeolojik bileşimler arasında etkili bir şekilde geçiş yapabilmelerini sağlamak için sofistike mühendislik gerektirir. Bu mühendisliğin karmaşıklığı, fiyatlandırmadaki ana bileşenlerden biridir.
- Üretim Süreçleri:Kesin işleme ve termal işlem gibi ileri üretim teknikleri, üretim maliyetlerini artırır. Üretim sürecindeki her adım, ucu'nun uzun ömürlülüğünü ve etkinliğini sağlamak için kritik öneme sahiptir.
- Pazar Talebi:Delme hizmetlerine olan talep ve buna karşılık gelen uçların arzındaki dalgalanmalar, fiyatlarda değişkenlik yaratabilir. Artan talep genellikle fiyatları yukarı çeker.
Maliyet Hesaplama Yöntemi
İki amaçlı uçların maliyetini hesaplamak, çeşitli finansal hususları kapsayan kapsamlı bir metodoloji gerektirir. Genellikle, bu aşağıdaki bileşenlere ayrılabilir:
Doğrudan Maliyetler
Doğrudan maliyetler, uçların üretimine kolayca atfedilebilir ve şunları içerir:
- Ham Maddeler:Çelik, karbür veya sentetik elmas gibi malzemelerin maliyeti.
- İşçilik Maliyetleri:Üretim sürecinde yer alan işçilere ödenen ücretler.
- Üretim Genel Giderleri:Belirli bir birime doğrudan bağlanamayan, üretim sırasında ortaya çıkan genel giderler, örneğin kamu hizmetleri ve ekipman amortismanı.
Dolaylı Maliyetler
Dolaylı maliyetler, daha az doğrudan olsa da, doğru bir maliyet modeli için eşit derecede önemlidir:
- Araştırma ve Geliştirme:Farklı katmanlar arasında performansı artıran yeni uç tasarımlarının geliştirilmesine yapılan yatırım.
- Pazarlama ve Dağıtım:Uçların tanıtımı ve müşterilere ulaştırılmasıyla ilgili maliyetler, lojistik ve taşımacılığı içerir.
Başa Baş Analizi
Bir fiyatlandırma stratejisi oluşturmak için, şirketler genellikle başa baş analizi kullanır. Bu yaklaşım, toplam gelirlerin toplam maliyetlere eşit olduğu noktayı hesaplar ve üreticilerin, kayıplardan kaçınmak için uçların satılması gereken minimum fiyatı anlamalarına olanak tanır.
Dinamik Fiyatlandırma Stratejileri
Jeolojik koşullardaki değişkenlik ve piyasa talepleri göz önüne alındığında, dinamik fiyatlandırma stratejileri genellikle gerekli hale gelir. Bu, fiyatların aşağıdaki gibi gerçek zamanlı faktörlere göre ayarlanmasını içerir:
- Jeolojik Araştırmalar:Saha anketlerinden elde edilen veriler, çift amaçlı uçların beklenen performansını bilgilendirebilir ve tahmin edilen aşınma oranları ve uç ömrüne dayalı fiyat ayarlamalarına olanak tanır.
- Rekabet Analizi:Rakip fiyatlarını ve piyasa trendlerini izlemek, bir şirketin maliyetleri karşılarken rekabetçi kalmasını sağlar.
Vaka Çalışması: KBJZ İki Amaçlı Uçlar
Bu alandaki dikkat çekici bir örnek, iki amaçlı uç tasarımına yenilikçi bir yaklaşımıyla tanınan KBJZ markasıdır. Gelişmiş malzemeler ve teknikler kullanma konusundaki taahhütleri, yalnızca performansı artırmakla kalmaz, aynı zamanda ürünlerini rekabetçi bir pazarda avantajlı bir konuma getirir. Maliyetlerini etkili bir şekilde yöneterek ve dinamik fiyatlandırma stratejileri uygulayarak, KBJZ, kuyu açma endüstrisinin dalgalanan ihtiyaçlarına uyum sağlayabilir.
Sonuç
Özetle, alternatif sert ve yumuşak katmanlar için iki amaçlı uçların fiyatlandırma bileşimi, malzeme maliyetlerinden dinamik piyasa güçlerine kadar karmaşık hususları içerir. Bu faktörleri anlamak, rekabetçi ancak sürdürülebilir fiyatlandırma modelleri oluşturmayı hedefleyen üreticiler için esastır.